Een franchise financieren doe je bijna altijd met een mix: eigen inbreng, een bankkrediet en vaak een aanvullende lening. Voor een bankkrediet kan de financier een overheidsborgstelling (BMKB) aanvragen, waarbij de overheid 90% van het BMKB-krediet borgt. Op deze pagina bereid je het gesprek voor vanuit de stoel van de financier. Weet je nog niet hoeveel je nodig hebt, reken dat eerst uit met je franchise investering berekenen.
Wat wil een financier zien voordat hij een franchise financiert?
Een bank of kredietverstrekker beoordeelt twee dingen: kun jij dit, en kan deze vestiging de rente en aflossing dragen? Een bekende formule helpt, maar vervangt geen eigen onderbouwing. De financier leest jouw plan, niet de brochure van de franchisegever. Bereid daarom per onderwerp een antwoord voor, met bewijs.
| Onderwerp | Waarom de financier het vraagt | Hoe je het aantoont |
|---|---|---|
| Jouw ervaring | Wie de zaak leidt, bepaalt of het plan uitkomt | Cv met relevante werkervaring, leidinggeven, klantcontact |
| Eigen inbreng | Laat zien dat jij ook risico draagt | Bankafschriften, herkomst van het geld |
| Exploitatiebegroting | Moet rente en aflossing kunnen dragen | Begroting voor drie jaar met eigen lokale aannames |
| Liquiditeit | Tekorten in de eerste maanden zijn het grootste risico | Liquiditeitsbegroting per maand voor het eerste jaar |
| Formulegegevens | Geeft houvast over omzet en kosten | Informatiepakket van de franchisegever met vergoedingen en investeringen |
| Locatie | Omzet hangt sterk af van plek en huur | Concept huurovereenkomst of locatieonderzoek |
| Zekerheden | Bepaalt het risico bij tegenvallers | Overzicht van inventaris, voorraad en eventuele borg |
Hoe ziet een financieringsmix voor een franchisevestiging eruit?
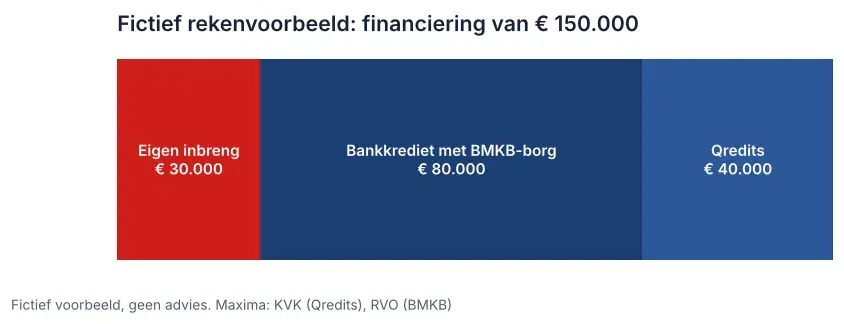
Een fictief rekenvoorbeeld maakt het concreet. Fictief: Daan (34) uit Eindhoven wil een vestiging openen met een totale investering van € 150.000. Hij heeft € 30.000 zelf gespaard en houdt daarnaast een privébuffer apart. Zijn financiering is opgebouwd uit drie lagen.
| Bron | Bedrag | Rol in de mix |
|---|---|---|
| Eigen inbreng | € 30.000 | Het risicodragend deel, zet de bank over de streep |
| Bankkrediet met BMKB-borg | € 80.000 | Grootste deel; de borg verlaagt het risico voor de bank |
| Qredits | € 40.000 | Vult het gat dat de bank niet dekt |
| Totaal | € 150.000 | Gelijk aan de totale investering uit het informatiepakket plus eigen startkosten |
Waarom niet alles bij één financier?
Banken financieren zelden het hele bedrag. Een aanvullende lening of een kleiner investeringsbedrag sluit het gat. Hoeveel eigen inbreng een bank vraagt, verschilt per bank en per formule. Vraag het daarom vroeg na, voordat je met een formule verder gaat. Het voorbeeld van Daan is geen norm: jouw verdeling hangt af van je plan, je ervaring en de financier.
Klaar voor je eerste match?
Welke financiering voor een franchise bestaat er naast de bank?
Drie regelingen kom je in bijna elk gesprek tegen. De bedragen hieronder zijn maxima en voorwaarden, geen toezeggingen. Of je in aanmerking komt, beoordeelt de financier.
| Regeling | Wat het is | Bedrag en looptijd | Let op |
|---|---|---|---|
| Qredits microkrediet | Lening voor starters en kleine ondernemers | Tot € 50.000, looptijd 1 tot 10 jaar | Vraag naar rente en aflossingsvrije periode |
| Qredits MKB-krediet | Lening voor grotere investeringen | € 50.000 tot € 250.000, looptijd 1 tot 10 jaar | Combineerbaar met eigen inbreng, vraag naar voorwaarden |
| BMKB | Overheidsborgstelling op een bankkrediet | 90% borg op het BMKB-krediet, maximaal € 1,5 miljoen | Aanvragen via je financier; loopt tot en met 1 juli 2027 |
BMKB is geen lening
Veel starters denken dat ze BMKB zelf aanvragen. Dat klopt niet. Je financier vraagt de borgstelling aan bij de overheid. Jij leent bij de bank; de borg maakt het voor de bank makkelijker om ja te zeggen.
Financiering franchise zonder eigen vermogen: kan dat echt?
Eerlijk antwoord: zonder enige eigen inbreng wordt het lastig. Een financier wil zien dat jij ook iets riskeert. Toch zijn er routes als je weinig geld hebt.
- Kies een kleinere investering. Bij franchiseformules met een lage instap ligt het bedrag dat je moet lenen lager.
- Overweeg een overname. Een draaiende zaak heeft cijfers waar een financier op kan rekenen. Lees over een franchisevestiging die te koop staat.
- Vraag wat de formule regelt. Sommige franchisegevers hebben afspraken met financiers. Vraag het na, maar laat je eigen bank ook meekijken.
- Wacht en spaar. Een jaar later starten met meer inbreng is soms de sterkste keuze.
Pas op met een lening van familie die je als eigen geld presenteert. Bespreek met je accountant of bank hoe die meetelt.
Welke documenten leg je klaar voor je franchisefinanciering?
Een volledig dossier scheelt weken. Gebruik deze lijst als werkblad en vink af wat je hebt.
| Document | Waar haal je het | Klaar? |
|---|---|---|
| Ondernemingsplan met exploitatiebegroting | Zelf maken, met cijfers van de formule | Ja / nee |
| Liquiditeitsbegroting eerste jaar per maand | Zelf maken of met je accountant | Ja / nee |
| Informatiepakket van de franchisegever | Franchisegever, verplicht vóór tekenen | Ja / nee |
| Concept franchiseovereenkomst | Franchisegever | Ja / nee |
| Investeringsbegroting met offertes | Franchisegever en leveranciers | Ja / nee |
| Bewijs eigen inbreng | Je eigen bank | Ja / nee |
| Cv en motivatie | Zelf | Ja / nee |
| Concept huurovereenkomst | Verhuurder | Ja / nee |
| Privébegroting | Zelf | Ja / nee |
Het plan zelf schrijven
Het belangrijkste document is je plan. Lees hoe je een sluitende exploitatiebegroting maakt, inclusief een scenario met lagere omzet.
In welke volgorde regel je geld, contract en locatie?
De volgorde voorkomt dat je vastzit aan iets wat je niet kunt betalen. Vraag eerst een indicatie bij de financier op basis van het informatiepakket. Laat dan het contract toetsen door een franchisejurist en gebruik daarvoor de standstill van vier weken; lees vooraf je franchiseovereenkomst checken. Teken het huurcontract en de franchiseovereenkomst pas als de financiering definitief is, of spreek een ontbindende voorwaarde af. Waar die fase in de totale route valt, zie je in alle stappen naar je eigen franchise.
Franchise-starten.nl is geen financieel adviseur. Wat we wel doen: bij de online intake kijken we naar je eigen inbreng en financierbaarheid, zodat je alleen formules op je shortlist krijgt die binnen je bereik liggen. Voor het bankgesprek zelf ga je naar je bank of accountant.
Veelgestelde vragen over franchise financieren
Wat vraagt een bank als eerste bij een franchisefinanciering?
Hoeveel kan ik maximaal lenen bij Qredits voor een franchise?
Moet ik de BMKB-borgstelling zelf aanvragen?
Is een franchise starten zonder eigen geld realistisch?
Wanneer moet de financiering rond zijn ten opzichte van het contract?
Hoe gebruik ik het fictieve voorbeeld van Daan voor mijn eigen situatie?
Wat moet ik bewaren als buffer naast mijn eigen inbreng?
Helpt Franchise-starten.nl mij bij het aanvragen van een lening?
Telt de investering van de formule als totaal dat ik moet financieren?
Hoe lang duurt het om een franchisefinanciering rond te krijgen?
Bronnen
Gijs Bodenstaff
Franchise marketeer, Local SEO- en GEO-specialist, auteur
Leg je dossier compleet klaar en ga met een plan naar de bank, niet met een brochure.